工业机器人产业现状与发展趋势深度解析
背景与宏观意义
工业机器人作为集机械、电子、控制、计算机、传感器及人工智能等多学科先进技术于一体的现代制造业自动化装备,已成为柔性制造系统、工厂自动化及计算机集成制造系统的核心工具。文章基于全球视野,系统梳理了工业机器人的产业现状、国内外竞争格局、市场潜力及未来发展路径,旨在为中国工业机器人产业跨越发展提供战略参考。
全球产业格局与技术现状
文章指出,在发达国家中,工业机器人自动化生产线成套装备已成为自动化装备的主流及未来发展方向。
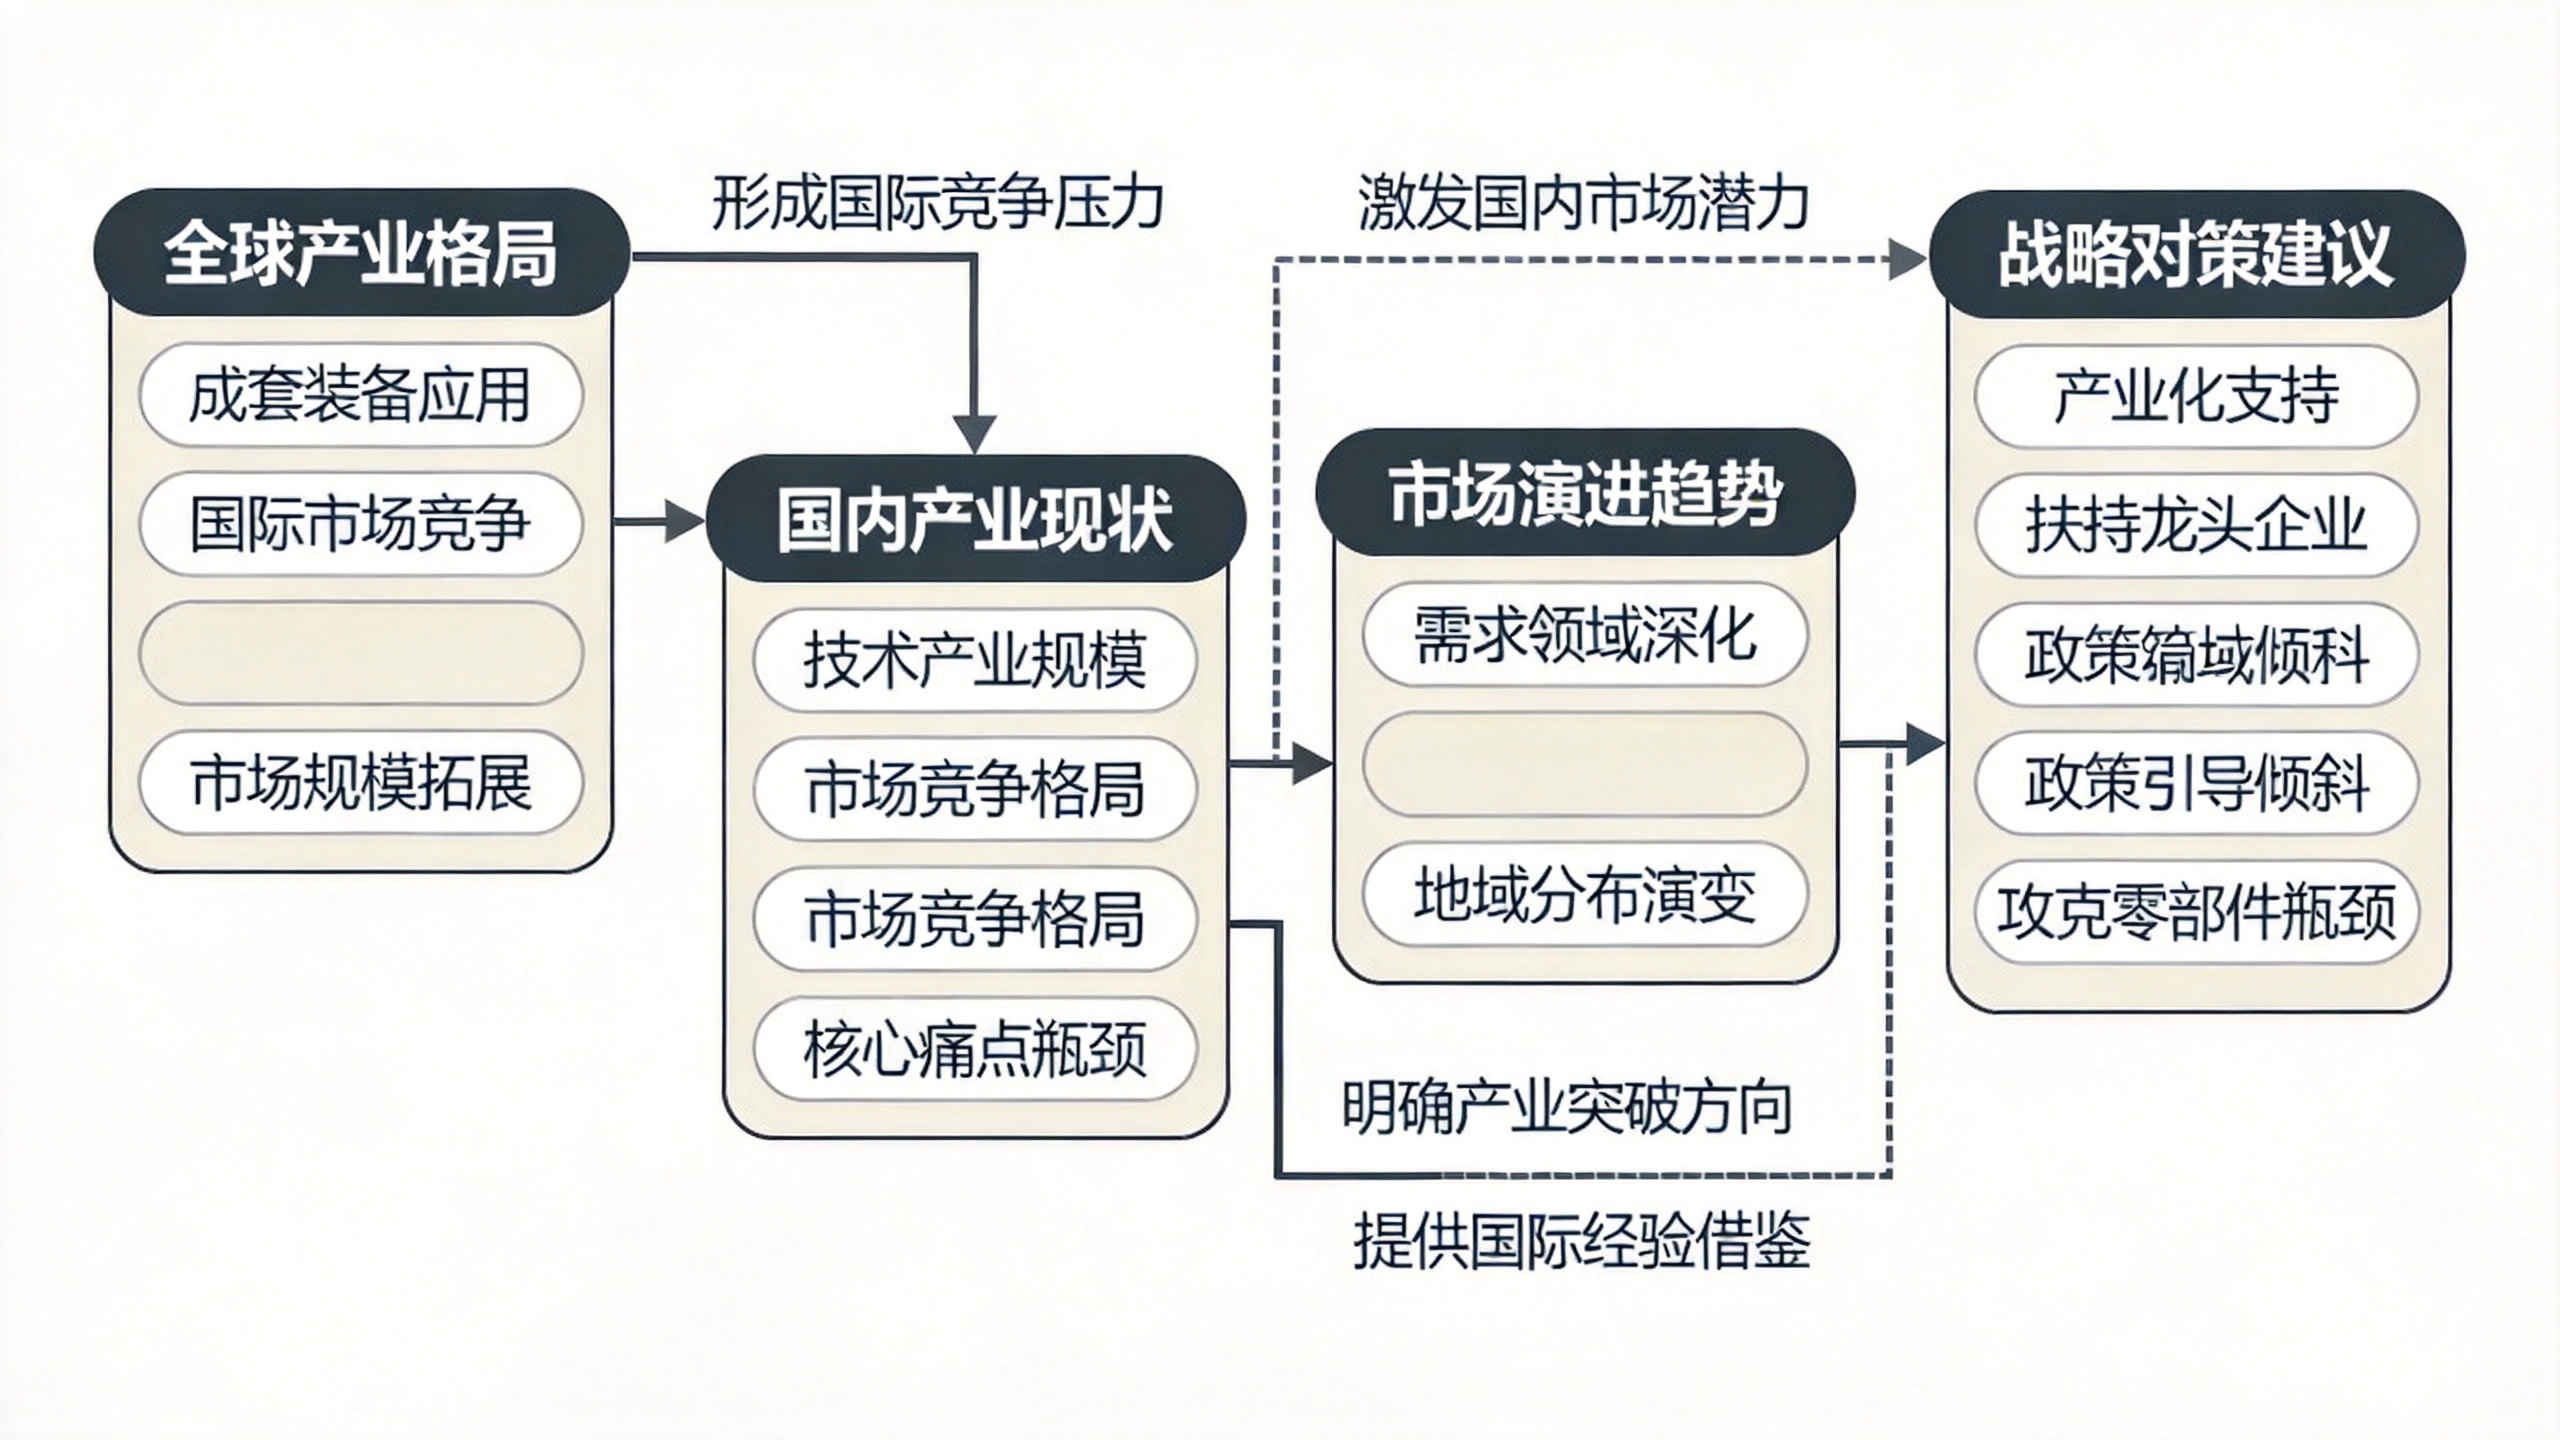
成套装备与技术应用 国外汽车、电子电器、工程机械等行业已大量应用机器人自动化生产线。典型的成套装备包括大型轿车壳体冲压、车体焊装、柔性自动化装配及检测、发动机与变速箱装配,以及板材激光拼焊等。在应用层面,国际工业机器人技术主要集中于弧焊、点焊、装配、搬运、喷漆、检测、码垛、研磨抛光和激光加工等复杂作业,其标准化、模块化、网络化和智能化程度正不断提高。
市场竞争格局 国际工业机器人市场主要由日系和欧系企业主导。日系代表企业包括安川、OTC、松下、FANUC、不二越、川崎等;欧系代表企业包括德国的KUKA与CLOOS、瑞典的ABB、意大利的COMAU及奥地利的IGM。
市场规模与拓展 全球工业机器人市场前景广阔。数据显示,2002年至2004年世界工业机器人市场年增长率平均在10%左右;2005年增长率达到30%,其中亚洲增幅高达45%;2007年全球新安装数量预计超过十万套。同时,随着智能化水平提高,机器人的应用已从传统制造业向采矿、建筑、农业、灾难救援等非制造行业,以及国防军事、医疗卫生、生活服务等领域加速延伸。
国内产业基础与竞争痛点
我国工业机器人产业自20世纪80年代“七五”科技攻关起步,在国家科技攻关及“863”计划的支持下,实现了从无到有的跨越。
技术积累与产业规模 经过多年研制,国内相关机构与企业基本掌握了工业机器人操作机的优化设计制造、控制系统软硬件设计、运动学和轨迹规划等关键技术,并开发出弧焊、点焊、装配、搬运等多种机器人及大型自动化生产线。 在市场数据方面,“十五”期间国内年产销额突破十亿元,年需求量约3000台,年销售额在20亿元以上。当时中国市场的工业机器人总拥有量近万台,占全球总量的0.56%。
竞争格局与核心痛点 尽管国内产业已奠定独立自主发展的基础,但文章指出,国内工业机器人市场份额大部分被国外企业占据。在国产阵营中,行业内规模较大的前三家企业集中度仅占30%左右,其余设备均从日本、美国、瑞典等20多个国家引进。国产工业机器人年产量仅在100台左右,年出口额0.2亿元以上,主要以国内市场应用为主。 可以理解为,国内产业虽已掌握部分核心设计与控制技术,但在规模化生产能力、核心零部件配套体系以及整体市场占有率上,仍面临严峻的国际竞争压力,底层技术受制于人的局面尚未根本扭转。
市场潜力与未来演进趋势
随着国民经济发展与工业自动化水平提升,中国工业机器人市场潜力日益增大。
需求预测与领域深化 文章预测,到2010年国内市场实际拥有量将达到17,300台;到2015年,市场容量将增至几十万台。在具体应用层面,随着高新技术改造传统产业的深化,大负载、高精度、窄空间和野外作业机器人的市场需求日益增多,特殊行业应用的机器人呈明显上升趋势。
地域分布演变 在地域分布上,随着西部开发和东北振兴步伐的加剧,工业机器人的应用地域将发生变化。四川、陕西、新疆等中西部地区的应用将有所增加,并呈现出均衡发展的趋势。
战略对策与政策建议
针对国内产业面临的机遇与挑战,作者认为中国正处于产业发展的关键转折点,并提出以下四项核心对策以加快产业发展:
- 加大产业化支持力度:重点支持产业化发展,快速形成机器人产业的规模化生产,以规模效应降低成本。
- 扶持龙头企业:集中资源重点支持龙头N-Ik(注:原文表述,指代龙头企业/企业),使其快速成长壮大,发挥产业引领作用。
- 强化政策引导与倾斜:将机器人产业发展纳入重要产业政策,大力倡导采用国产工业机器人及其自动化成套装备,给予减免税优惠,并对使用者给予鼓励。
- 攻克关键零部件瓶颈:对制约机器人成本的关键零部件进行重点支持,发展自主的零部件配套体系,降低成本,打破国外封锁与控制。
值得注意的是,作者特别强调了关键零部件的自主化与政策扶持的重要性。结合日本工业机器人产业得益于政府积极扶植与资金支持而迅速崛起的国际经验,可以推断,政府的顶层设计与资金注入被视为中国工业机器人产业跨越当前“临界期”、进入快速发展阶段的核心驱动力。
总结与展望
环视国际,美国基础雄厚,日本产量与安装量居首,德国总数位列第三,均得益于长期的技术积累与政策扶持。当前,中国制造业正从“制造大国”向“制造强国”迈进,对自主品牌机器人及自动化成套装备的需求强劲。 文章最后强调,面对前所未有的机遇与挑战,国内工业机器人产业的发展迫在眉睫。只有通过政策引导、技术攻关与产业化协同,中国工业机器人产业才能跃过目前的“临界期”,在全球高科技制高点的竞争中占据一席之地。
本报告由立理AI生成,仅供参考,请以原文为准。
